


Nie tylko Deutsche Bahn. Jaki jest bilans 30 lat konkurencji na kolei pasażerskiej w Niemczech?
Autor tekstu: Krzysztof Ruciński
Choć powszechna percepcja niemieckiej kolei wciąż koncentruje się wokół dominującej roli Deutsche Bahn, rzeczywistość jest znacznie bardziej złożona. Niemcy pozostają krajem z największą liczbą aktywnych przewoźników kolejowych w Europie (375). Ewolucja niemieckiego rynku kolejowego ma bardziej ewolucyjny niż rewolucyjny charakter, a proces otwierania rynku trwa tam od trzech dekad.
Efektem tego procesu jest rynek o dużej liczbie operatorów, rozbudowanym systemie przetargowym i zróżnicowanych formach własności, który stał się laboratorium dla oceny skutków liberalizacji kolei w długim okresie. Po ponad trzech dekadach od rozpoczęcia reform Niemcy wypracowały unikalny model łączący konkurencję, silną rolę państwa oraz decentralizację odpowiedzialności za organizację przewozów.
W skrócie:
- konkurencyjne przetargi na przewozy pasażerskie użyteczności publicznej doprowadziły do efektu „więcej usług za te same pieniądze”, co przełożyło się na wzrost liczby pasażerów;
- linie objęte przetargami rozwijały się szybciej (większa częstotliwość kursów);
- choć organizatorzy transportu zapewniają warunki do konkurencji w przetargach, liczba oferentów w przetargach jest niewielka i spada;
- tylko niewielka część niemieckich przewoźników kolejowych to podmioty w pełni prywatne; konkurencja na kolei to w praktyce w znacznej mierze konkurencja podmiotów zależnych narodowych koncernów; w Niemczech pojawił się kapitał włoski, francuski, austriacki czy holenderski;
- w sytuacjach kryzysowych państwo wraca do gry: landy musiały interweniować, by zapewnić ciągłość oferty, kiedy modele biznesowe prywatnych operatorów przestawały pokrywać koszty;
- konkurencja nie jest w stanie wyeliminować głównego problemu niemieckiej kolei: niedoinwestowania i braku przepustowości.
Charakterystyka niemieckiego rynku PSO
W Niemczech jedynie połączenia organizowane przez landy są bezpośrednio subsydiowane, natomiast rynek połączeń dalekobieżnych funkcjonuje w pełni komercyjnie. Niemiecki model konkurencyjnych przetargów w regionalnym transporcie kolejowym, oparty na konkurencji „o rynek”, rozwija się od 1996 r. Od tego momentu landy są formalnie odpowiedzialne za organizację przewozów kolejowych, czyli zamawianie usług u operatorów.
Obecnie w Niemczech działa 27 regionalnych organizatorów transportu odpowiedzialnych za zamawianie i koordynację przewozów kolejowych w segmencie pasażerskim (SPNV). Ze względu na silną tradycję regionalizacji, zakres terytorialny oraz kompetencje poszczególnych organizatorów transportu różnią się między landami i są wynikiem lokalnych ustaleń. W efekcie funkcjonuje wiele zróżnicowanych struktur związków transportowych i taryfowych o odmiennym zasięgu, które odpowiadają za organizację przewozów.
Do 2011 r. w Niemczech możliwe było bezpośrednie powierzanie przewozów. Wyrok sądu federalnego z 2011 r. sprawił jednak, że od tego momentu wszystkie usługi muszą być poddane procedurze przetargowej. Jak pokazuje poniższy wykres, otwarcie rynku miało charakter stopniowy, a DB Regio traciło udziały w rynku w perspektywie wielu lat.
Udział DB Regio w rynku w pierwszych dekadach konkurencji (1998-2014)
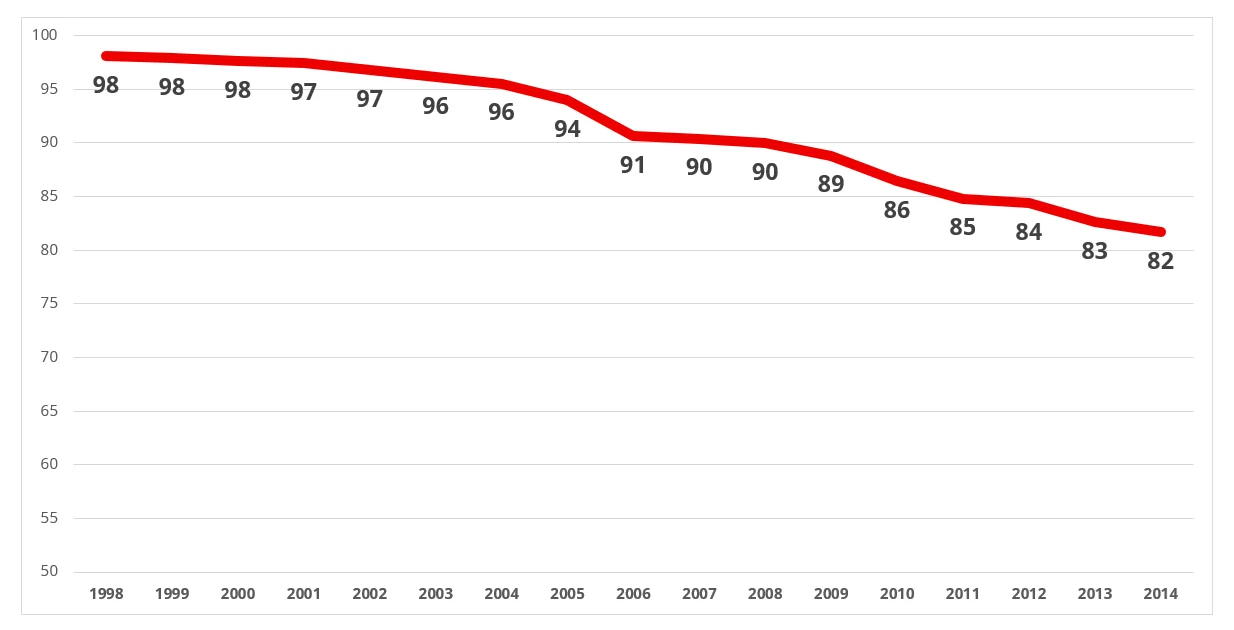
Choć konkurencja o rynek jest realna i aktualny (2025) udział DB Regio w rynku to już tylko 58,1%, mimo ponad trzech dekad od formalnej liberalizacji rynek ten nie stał się areną starć czysto prywatnych przedsiębiorstw. Zamiast tego przekształcił się w rywalizację struktur publicznych o różnym szczeblu i pochodzeniu geograficznym.
Struktura rynku regionalnych przewozów kolejowych w Niemczech
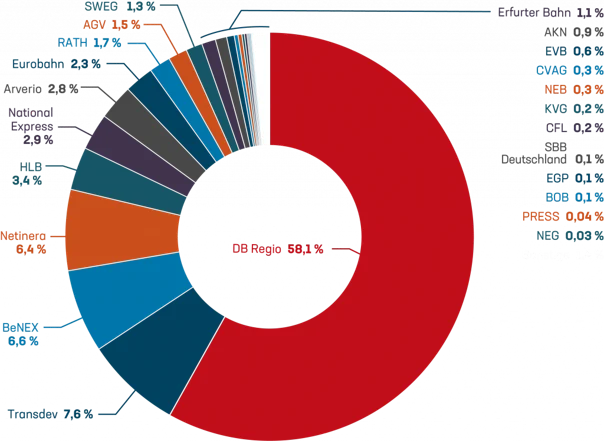
Źródło: mofair [4]
Do kogo należą najważniejsze podmioty na niemieckim rynku kolejowym?
| Podmiot | Główny udziałowiec | Typ właściciela |
| DB Regio | Rząd Federalny | Część narodowego holdingu |
| Transdev | Rethmann Group i Caisse des Dépôts et Consignations | Przeważająco prywatny niemiecko-francuski holding komunalno-finansowy |
| BeNEX | Hamburger Hochbahn AG i International Public Partnerships | Przeważająco samorządowy (Miasto Hamburg) |
| Netinera | Ferrovie dello Stato Italiane | Rząd Włoch |
| HLB | Samorząd landu Hesja | Samorządowy (Kraj związkowy Hesja) |
| National Express | Mobico Group | Podmiot giełdowy |
| Arverio | ÖBB | Rząd Austrii |
| Eurobahn | Konsorcjum samorządowe / NWL (po restrukturyzacji pod nadzorem organizatorów) | Samorządy |
| RATH | R.A.T.H. Holding (74,9%) i Kreis Düren (25,1%) | Rodzinne przedsiębiorstwo średniej wielkości / Samorząd lokalny |
| AGV | R.A.T.H. GmbH / Partnerzy samorządowi | Prywatno-samorządowy (w ramach grupy VIAS/RATH) |
| SWEG | Samorząd landu Badenia-Wirtembergia | Samorządowy (Kraj związkowy Badenia-Wirtembergia) |
Źródło: Opracowanie własne.
Liberalizacja rynku w Niemczech otworzyła go na przewoźników powiązanych z zagranicznymi kolejami państwowymi. W efekcie wpływy publiczne nie zniknęły, lecz zmieniły flagi – Netinera należy do włoskich kolei państwowych, a Arverio do austriackiego ÖBB. Obecne były również podmioty związane z francuskim SNCF i holenderskim NS.
Istotną grupę właścicieli stanowią także landy, kontrolujące m.in. HLB i SWEG. Co więcej, w sytuacjach kryzysowych samorządy często przejmują przewoźników wycofujących się z rynku, jak miało to miejsce w przypadku Eurobahn i BeNEX. Część operatorów ma również strukturę mieszaną. Przykładem jest Transdev, największy „prywatny” konkurent DB, którego udziałowcem pozostaje francuski państwowy fundusz Caisse des Dépôts.
W rezultacie niemiecki rynek kolejowy opiera się przede wszystkim na konkurencji między podmiotami publicznymi lub publiczno-prywatnymi. Prywatny kapitał giełdowy, reprezentowany m.in. przez National Express, pozostaje jedynie uzupełnieniem tego krajobrazu.
Głosem nowych podmiotów na niemieckim rynku jest mofair, tj. „Sojusz na rzecz uczciwej konkurencji w kolejowych przewozach pasażerskich”.
Konkurencyjny rynek taborowy
Niedyskryminacyjny dostęp do taboru pozostaje kluczowym warunkiem skutecznej konkurencji na rynku kolejowym. W Niemczech coraz popularniejszy staje się model, w którym tabor kupowany jest bezpośrednio przez organizatorów transportu (władze regionalne/landy) i użyczany operatorom na czas trwania kontraktu PSO. Równolegle dynamicznie rozwija się jednak rynek prywatnych podmiotów zajmujących się leasingiem taboru pasażerskiego. Kluczowym graczem na rynku leasingu pozostaje Alpha Trains Europa, który dysponuje flotą 478 EZT. Na rynku aktywny jest także Beacon Rail, Akiem czy Railpool. Choć niemiecki rynek taboru nie jest w pełni płynny, możliwy jest leasing zarówno taboru elektrycznego, jak i spalinowego.
Bilans 30 lat konkurencji w regionach
Niemiecki model konkurencji na torach oceniany jest przez badaczy pozytywnie. Szereg analiz potwierdził, że konkurencyjny charakter niemieckiego rynku przełożył się na obniżenie kosztów i wzrost jakości świadczonych usług. W latach 1996-2014 liczba pociągokilometrów wzrosła w Niemczech o 20%, a liczba pasażerokilometrów o 48% [1]. Spadły także subsydia w przeliczeniu na pociągokilometr (z poziomu ok. 12,5 EUR/pockm do ok. 8,5 EUR/pockm). Zmniejszyła się przeciętna wielkość kontraktu z przewoźnikiem i nieznacznie wzrosła jego średnia długość (do ok. 12 lat). Badania potwierdziły również, że linie obsługiwane w ramach przetargów konkurencyjnych odnotowały silniejszy wzrost częstotliwości kursowania niż linie obsługiwane w ramach bezpośredniego powierzenia, nawet po uwzględnieniu charakterystyki poszczególnych linii.
Choć niemiecki model konkurencji jest oceniany pozytywnie, w ostatnich latach odnotowano spadek średniej liczby oferentów w przetargach – z 2,46 w 2018 r. do 1,41 w 2022 r. Specyfika rynku kolejowego sprawia, że bariery wejścia – pomimo upływu 30 lat – pozostają wysokie. W ostatnich latach w niemieckiej branży mówi się wręcz o kryzysie konkurencji.
Efektem wprowadzenia Deutschlandticket (czyli biletu za 49 EUR obejmującego cały niemiecki transport regionalny) było ograniczenie przestrzeni dla nowych graczy. W efekcie wprowadzenia taniego biletu landy masowo przeszły na kontrakty brutto, w których operator dostaje stałą stawkę za pociągokilometr, a wpływy z biletów zbiera organizator. Ten model zniwelował przewagę marketingową czy taryfową mniejszych, elastyczniejszych graczy.
Mniejsze przedsiębiorstwa ponosiły gigantyczne ryzyko płynności finansowej, podczas gdy DB Regio mogło liczyć na finansowanie pomostowe wewnątrz koncernu. Koszty energii, gigantyczna presja płacowa ze strony związków zawodowych oraz permanentny brak maszynistów spowodowały, że marże spadły do tego stopnia, że w latach 2025–2026 w wielu przetargach startuje wyłącznie DB Regio lub dotychczasowy operator.
Niemiecki system kontraktowania przewozów przerzuca na operatora istotną część ryzyk, takich jak odpowiedzialność za punktualność, dostępność taboru czy personel. W kontekście problemów z przepustowością infrastruktury generuje to dla operatorów koszty, które pomniejszają marżę. Nawet niewielka zmiana sytuacji rynkowej może doprowadzić do tego, że przewozy przestaną się bilansować. Z tego powodu spółka Keolis (z grupy SNCF) uznała, że działalność w Niemczech generuje straty oraz wiąże się ze zbyt wysokim ryzykiem, i w efekcie wycofała się z rynku. Konieczna była interwencja landów, które przejęły kontrolę nad spółką Eurobahn, należącą wcześniej do Keolisu. Z rynku wycofało się także Abellio. Do zapewnienia ciągłości przewozów ponownie konieczne było zaangażowanie kapitałowe samorządu, który w 2024 r. stał się głównym akcjonariuszem operatora.
Nie jest to przypadek odosobniony. Inni operatorzy również działają na granicy opłacalności, raportując rosnące koszty pracy, wyższe ceny energii i rosnące opłaty za dostęp do infrastruktury. Koszty te przekładają się także na coraz trudniejszą sytuację finansową koncernu Deutsche Bahn, który w latach 2017–2023 zanotował istotny wzrost poziomu zadłużenia.
Krytykiem modelu przetargowego w Niemczech pozostają kolejowe związki zawodowe, które domagają się powrotu bezpośrednich powierzeń. EVG (Eisenbahn- und Verkehrsgewerkschaft) wprost wskazuje, że przetargi oparte głównie na kryterium najniższej ceny doprowadziły do drastycznego pogorszenia warunków pracy, braku rąk do pracy (maszynistów i drużyn konduktorskich) oraz niestabilności zatrudnienia przy każdej zmianie operatora.
W efekcie protestów tej grupy zawodowej wprowadzono prawo, które gwarantuje zatrudnienie pracowników niezbędnych do wykonania usługi w wypadku zmiany operatora. Krytykiem przyjętego modelu pozostaje także sam koncern DB, który podkreśla, że przygotowywanie ofert przetargowych generuje gigantyczne koszty administracyjne, a rozdrabnianie sieci na małe pakiety przetargowe utrudnia elastyczne zarządzanie kryzysowe (np. w przypadku awarii infrastruktury lub taboru).
Konkurencja w otwartym dostępie
Pierwszą próbę wejścia na niemiecki rynek na zasadach otwartego dostępu podjął w 2002 r. międzynarodowy przewoźnik Transdev w ramach marki InterConnex. Połączenia działały do 2014 r. Kolejną próbę wejścia na rynek w 2016 r. podjęła utworzona poprzez crowdfunding spółka Locomore. W 2017 r. spółka upadła, a jej zasoby zostały przejęte przez czeski Leo Express we współpracy z Flix. Po pewnym okresie funkcjonowania Leo Express jako podwykonawcy, połączenia na tej trasie samodzielnie zaczął wykonywać FlixTrain.
Marka FlixTrain zadebiutowała na niemieckich torach w marcu 2018 r., stanowiąc kolejny krok w rozwoju grupy Flix. Przewoźnik wszedł na rynek, wykorzystując specyficzny, niskoaktywowy model biznesowy. FlixTrain nie kupował początkowo własnych składów ani nie zatrudniał maszynistów – odpowiadał za technologię, marketing, planowanie sieci i sprzedaż biletów poprzez zintegrowaną platformę, podczas gdy fizyczną operację zlecano tradycyjnym partnerom kolejowym. Na starcie wykorzystywano zmodernizowane wagony z lat 60. i 70., które przystosowano do prędkości 200 km/h, oferując pasażerom darmowe Wi-Fi oraz gwarancję miejsca siedzącego w bardzo niskich cenach.
Pierwsze regularne kursy połączyły Hamburg z Düsseldorfem i Kolonią, a niedługo potem uruchomiono trasę Berlin–Stuttgart. Mimo załamania rynku pasażerskiego w czasie pandemii COVID-19, przewoźnik zdołał przetrwać kryzys i w 2021 r. powrócił z dynamiczną ekspansją, włączając do sieci m.in. Monachium i Frankfurt nad Menem oraz uruchamiając pierwsze pociągi nocne. W 2022 r. FlixTrain obsłużył już około 70 destynacji w całych Niemczech i uruchomił swoje pierwsze połączenie transgraniczne z Berlina do szwajcarskiej Bazylei. W 2025 r. firma ogłosiła strategiczny zwrot, decydując się na rezygnację z wyłącznie dzierżawionego taboru i zapowiadając gigantyczny program inwestycyjny o wartości do 2,4 miliarda euro, obejmujący zamówienie 65 fabrycznie nowych składów dużych prędkości od hiszpańskiego producenta Talgo, które wyjadą na tory od 2028 r.
Według stanu na koniec 2025 r. udział nowych podmiotów na niemieckim rynku dalekobieżnym wyniósł 7%, z czego 4,5% przypadało na krajowe podmioty prywatne, 1,7% na zagraniczne koleje państwowe. Mniej niż 1% to zagraniczne prywatne podmioty.
Ten minimalny dotychczas udział zagranicznych podmiotów prywatnych może w najbliższych latach gwałtownie wzrosnąć za sprawą Italo (Nuovo Trasporto Viaggiatori). Włoski przewoźnik dużych prędkości kontrolowany przez koncern MSC, przygotowuje się do wejścia w 2028 r. na niemiecki rynek komercyjny. Plany ekspansji zakładają wykorzystanie nowoczesnego taboru dużych prędkości (w planach jest zakup od 25 do 30 składów Siemens Velaro). Wejście tak doświadczonego gracza prywatnego stanowi najpoważniejsze od lat wyzwanie dla dominacji Deutsche Bahn i może istotnie odmienić dotychczasową strukturę rynku dalekobieżnego w Niemczech. Sukces Italo we Włoszech był jednak efektem m.in. relatywnie niskich opłat za dostęp do infrastruktury, które są w wypadku niemieckiej sieci zauważalnie wyższe.
W odpowiedzi na wnioski Italo dotyczące stabilnego dostępu do infrastruktury w czerwcu 2026 r. Federalna Agencja ds. Sieci odpowiedzialna za regulację rynku opowiedziała się wyraźnie po stronie konkurencji, wskazując, że DB InfraGO może przydzielić jedynie 60 do 75 procent mocy przepustowości w kluczowych węzłach dotychczasowemu liderowi rynku.
Dotychczas regulator rynku nie opowiadał się tak wyraźnie po stronie nowych graczy. Istotną barierę dla rozwoju otwartego dostępu stanowiła nietransparentna struktura grupy Deutsche Bahn [3], która ogranicza konkurencję przede wszystkim poprzez konflikt interesów wynikający z łączenia w jednym holdingu funkcji zarządcy infrastruktury i przewoźnika.
DB InfraGO, odpowiedzialne za sieć kolejową, pozostaje powiązane finansowo i organizacyjnie z DB AG, co utrudnia pełną kontrolę nad przepływami środków i rodzi ryzyko subsydiowania działalności przewozowej kosztem infrastruktury. W efekcie konkurenci mogą nie mieć pewności, czy warunki dostępu do torów – w tym poziom opłat czy dostęp do zdolności przepustowej – są ustalane w sposób w pełni neutralny. Brak przejrzystości sprzyja także asymetrii informacyjnej oraz utrudnia skuteczny nadzór regulacyjny, co w praktyce wzmacnia pozycję dominującą DB i podnosi bariery wejścia dla innych operatorów.
W wyroku z 2023 r. Niemiecki Urząd Ochrony Konkurencji (Bundeskartellamt) zdecydowanie uderzył w dominację Deutsche Bahn w obszarze ograniczania dostępu do danych niezbędnych do cyfrowej sprzedaży biletów. W następstwie przełomowych orzeczeń antymonopolowych, DB zostało zmuszone do zniesienia praktyk ograniczających konkurencyjność, wymierzonych w zewnętrzne platformy mobilnościowe (takie jak Trainline czy Omio).
Istotną barierą rozwoju konkurencji w Niemczech, w szczególności w modelu otwartego dostępu, pozostają opłaty za dostęp do infrastruktury kolejowej. W 2025 r. opłaty za dostęp do infrastruktury w kolejowych przewozach dalekobieżnych wzrosły o 17,7%. Komisja ds. Monopoli ostrzegła, że tak wysokie podwyżki mogą całkowicie zdusić konkurencję na rynku komercyjnym (uderzając w podmioty takie jak FlixTrain czy plany wejścia na rynek przewoźnika Italo), chyba że na stałe wprowadzone zostaną federalne subsydia lub mechanizm ograniczający wzrost tych opłat.
Wnioski
Niemieckie doświadczenia pokazują, że konkurencja w regionalnych przewozach kolejowych może przynieść wymierne korzyści: zwiększyć pracę eksploatacyjną, poprawić ofertę przewozową i ograniczyć koszty jednostkowe ponoszone przez organizatorów transportu. Jednocześnie nie rozwiązuje ona problemów wynikających z niedostatecznej przepustowości infrastruktury, niedoboru kadr czy rosnących kosztów funkcjonowania sektora.
Dla Polski najważniejszą lekcją jest to, że konkurencja nie musi oznaczać prywatyzacji kolei. Niemiecki rynek opiera się przede wszystkim na rywalizacji podmiotów publicznych, samorządowych i państwowych, wspieranej przez rozwinięty rynek leasingu taboru oraz przejrzyste procedury przetargowe. Dla marszałków województw może to być wskazówka, jak zwiększać efektywność wydatkowania środków publicznych i pozyskiwać nowy tabor bez wyłącznego opierania się na funduszach unijnych.
W warunkach spodziewanego ograniczania wsparcia europejskiego w kolejnych latach źródłem dodatkowych oszczędności mogą być zarówno konkurencyjne przetargi, pozwalające na rynkową weryfikację kosztów przewozów, jak i rozwój komercyjnego rynku leasingu taboru. Niemiecki przykład pokazuje jednak, że skuteczna konkurencja wymaga aktywnej roli organizatora transportu oraz stabilnego finansowania infrastruktury kolejowej.
Kolejne lata ewolucji rynku otwartego dostępu w Niemczech związane z ekspansją FlixTrain czy potencjalnym wejściem Italo mogą zaś pokazać, jak wygląda konkurencja na rynku, na którym wyraźnie brakuje przepustowości w głównych węzłach.
Źródła:
[1] Link, H., Merkert, R., 2011. Success factors and pitfalls of the German rail franchising approach. “Int. J. Transp. Econ.” XXXVIII (2), s. 171–198.
[2] Lalive, R., & Schmutzler, A. (2008). Exploring the effects of competition for railway markets. International Journal of Industrial Organization, 26, 443-458. https://doi.org/10.1016/j.ijindorg.2007.02.005
[3] 10th Sector Report Railways (2025): Special Rail Fund: Setting the right Course now https://monopolkommission.de/en/reports/sector-reports/sector-reports-railways/469-10th-sector-report-railways-2025-special-rail-fund.html
[4] 9. Wettbewerber-Report Eisenbahnen 2025/2026, Mofair, https://mofair.de/positionen/positionen-kategorie/wettbewerber-report/
[5] Bundesnetzagentur, Marktuntersuchung Eisenbahnen, Dezember 2025
Analizy i raporty
 07.09.2026 | Analizy i raporty
Belgia, jako kolejny kraj UE wkracza na ścieżkę liberalizacji rynku dotowanych kolejowych przewozów pasażerskich
W lipcu br. Rząd federalny Belgii zatwierdził strategię stopniowego przejścia do systemu przetargów konkurencyjnych po wygaśnięciu obecnej umowy o świadczenie usług publicznych zawartej z narodowym przewoźnikiem SNCB w 2032 r. W przypadku Belgii oznacza to pierwszą formalną decyzję polityczną dotyczącą otwarcia rynku po 2032 r.
Więcej
 07.09.2026 | Analizy i raporty
Czego dziś oczekują pasażerowie kolei? Wnioski z najnowszego badania UTK a przyszłość rynku przewozów międzyregionalnych
Urząd Transportu Kolejowego opublikował wyniki kolejnej edycji badania „Jakość usług w sektorze pasażerskich przewozów kolejowych – badanie opinii pasażerów 2025”. Raport pojawia się w wyjątkowo interesującym momencie dla polskiej kolei. Z jednej strony liczba podróżnych osiąga historyczne rekordy, z drugiej coraz częściej dyskutowane są zmiany związane z otwieraniem rynku kolejowego na konkurencję i stopniową liberalizacją przewozów pasażerskich.
Więcej
 21.07.2026 | Analizy i raporty
Liberalizacja kolei okiem NGO | Raport ze spotkania Otwarta Kolej
Otwarta Kolej i przedstawiciele NGO debatują o przyszłości. Jak liberalizacja kolei zmieni rynek przewozów w Polsce? Poznaj szczegółowy raport analityczny o szansach, barierach taborowych i cyfryzacji, które zadecydują o sukcesie otwarcia torów dla nowych przewoźników.
Więcej
 30.04.2026 | Analizy i raporty
Konkurencyjny przetarg w przewozach – co z taborem?
IV Pakiet Kolejowy wymusza otwarcie rynku na konkurencję. Jak przygotować do tego tabor, by nie narazić na szwank unijnych dotacji i zapewnić neutralność rynkową? Przedstawiamy 5 modeli własności taboru – od zakupu przez samorząd po tworzenie spółek typu ROSCO. Sprawdź wnioski ze spotkania w ramach Sieci ekspertów i obserwatorów Forum Otwarta Kolej!
Więcej
Skontaktuj się z nami!


